Mua Nhà Nợ Ngân Hàng: Bao Nhiêu % Thu Nhập Cho Trả Nợ Là An Toàn?
Quyết định vay ngân hàng mua nhà là một bước ngoặt tài chính lớn của mỗi cá nhân và gia đình.
Tuy nhiên, câu hỏi khiến nhiều người trăn trở nhất không chỉ là "vay được bao nhiêu tiền?", mà là "trích bao nhiêu % thu nhập hàng tháng để trả nợ mà không làm suy giảm chất lượng cuộc sống?".
Nếu trích tỷ lệ quá thấp, bạn sẽ bỏ lỡ cơ hội sở hữu bất động sản tiềm năng; nếu trích quá cao, chỉ cần một biến động nhỏ về thu nhập cũng có thể đẩy gia đình vào tình trạng rủi ro.
Cùng đội ngũ chuyên gia của An Phát Tài Land và chuyên trang tài chính anphattai.com phân tích bài toán hạn mức trả nợ an toàn ngay dưới đây!
🎬 XEM VIDEO THỰC ĐỊA BÀI VIẾT:
Theo dõi video phân tích bài toán quản trị dòng tiền gia đình và kinh nghiệm vay mua BĐS an toàn trên Kênh YouTube An Phát Tài Official.
-
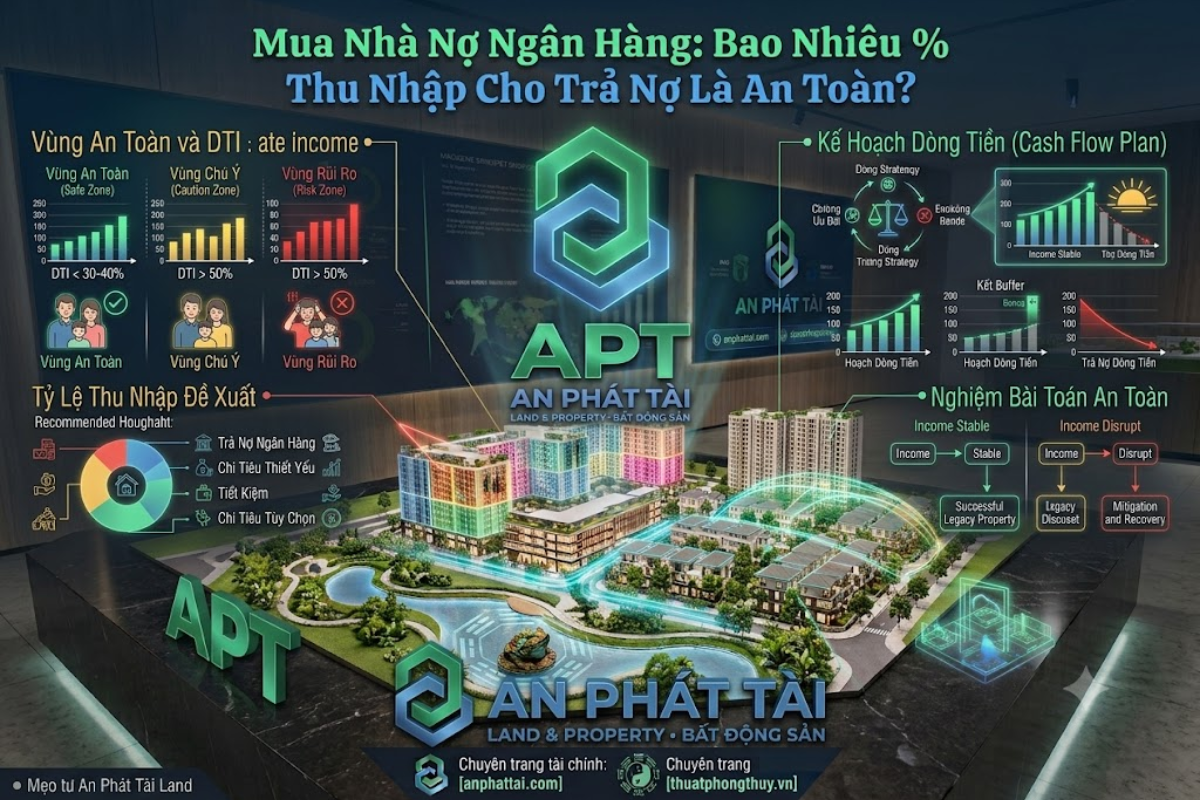
Quy Tắc DTI (Debt-to-Income): Tỷ Lệ Trả Nợ An Toàn Của Gia Đình
Trong quản trị tài chính cá nhân, chỉ số DTI (Debt-to-Income) thể hiện tỷ lệ phần trăm giữa tổng số tiền trả nợ hàng tháng (gốc + lãi) trên tổng thu nhập ròng cố định của gia đình.
Bảng Phân Tích Các Hạn Mức Tỷ Lệ DTI & Mức Độ An Toàn Tài Chính
💡 Lời khuyên từ An Phát Tài Land: Tỷ lệ DTI lý tưởng nhất cho người mua nhà ở thực là tối đa 35% - 40% tổng thu nhập cố định hàng tháng.
-
Bài Toán Mô Phỏng Phân Bổ Thu Nhập Thực Tế Cho Gia Đình
Xét ví dụ một gia đình trẻ có tổng thu nhập cố định là 60 Triệu VNĐ/tháng, đang cân nhắc khoản vay ngân hàng để mua căn hộ dự án:
Bảng Mô Hình Phân Bổ Dòng Tiền Hàng Tháng Theo Quy Tắc 35% DTI
📥 TẢI CÔNG CỤ TÍNH DTI VÀ SỨC MUA BĐS: Truy cập chuyên trang Tài chính anphattai.com để tính toán chính xác hạn mức vay phù hợp với thu nhập của gia đình bạn.
-
3 Nguyên Tắc Phòng Thủ Giúp Bạn Mua Nhà An Tâm, Không Lo Áp Lực
Để khoản nợ ngân hàng không trở thành gánh nặng tâm lý, hãy áp dụng ngay 3 nguyên tắc phòng thủ tài chính được đúc kết bởi các chuyên gia anphattai.com:
- Chỉ tính toán dựa trên Thu Nhập Cố Định: Không dùng các nguồn thu nhập biến động như tiền thưởng cuối năm, hoa hồng kinh doanh hay cổ tức chưa chắc chắn để tính toán hạn mức trả nợ định kỳ.
- Tính toán theo kịch bản Lãi Suất Thả Nổi cao nhất: Luôn cộng thêm 2% - 3% vào lãi suất hiện tại khi lập kế hoạch trả nợ để đảm bảo gia đình vẫn chịu đựng được khi thị trường biến động.
- Xây dựng Quỹ dự phòng tối thiểu 6 tháng: Số tiền này phải bằng ít nhất 6 tháng tiền trả gốc + lãi ngân hàng cộng với chi tiêu thiết yếu, giúp gia đình vượt qua các biến động công việc ngoài dự kiến.
🎬 XEM THÊM CHUYÊN MỤC PHÂN TÍCH:
Mời quý khách xem video cẩm nang lập kế hoạch tài chính mua nhà lần đầu tại Chuyên mục Video An Phát Tài Official.
-
Phong Thủy Tài Chính: Vượng Khí Gia Đạo & Cân Bằng Năng Lượng Tài Lộc
Bên cạnh các con số tài chính khô khan trên anphattai.com, yếu tố phong thủy tài chính đóng vai trò vô cùng quan trọng giúp gia chủ giữ vững sự an yên và gia tăng tài lộc khi gánh vác một tài sản lớn:
Gia Đạo An Yên - Tiền Đề Phát Triển Tài Chính
Trong phong thủy nhà ở, "Hòa khí sinh tài". Một ngôi nhà có sinh khí tốt, không phạm các thế sát (như đường đâm, góc nhọn chĩa vào cửa chính) sẽ giúp các thành viên duy trì sức khỏe, tinh thần minh mẫn để gia tăng năng suất lao động, từ đó giữ vững nguồn thu nhập trả nợ.
Kích Hoạt Tài Vi & Chọn Ngày Ký Hợp Đồng Mua Nhà
Xác định đúng vị trí Tài Vị (thường ở góc chéo đối diện cửa chính) để đặt các vật phẩm phong thủy chiêu tài hoặc cây xanh vượng khí. Đồng thời, lựa chọn thời điểm ký hợp đồng mua bán và nhận bàn giao nhà hợp bản mệnh giúp thu hút may mắn. Quý khách có thể tự tra cứu tuổi hợp mua nhà và xem ngày tốt tại Công cụ tra cứu thuật phong thủy.
📞 ĐĂNG KÝ TƯ VẤN TÀI CHÍNH 1:1: Nhận bài toán lập quy hoạch dòng tiền vay mua BĐS cá nhân hóa từ chuyên gia tại Bảng đăng ký tư vấn anphattai.com.
KẾT NỐI HỆ SINH THÁI ĐA KÊNH AN PHÁT TÀI
- 🎬 Kênh Video: Nhấn theo dõi Kênh YouTube An Phát Tài Official để cập nhật video phân tích thực chiến mới nhất.
- 🎵 Kênh Tin Tức Nhanh: Xem tin thị trường mỗi ngày tại TikTok An Phát Tài Official.
- 🔷 Cộng Đồng Đầu Tư: Tương tác trực tiếp cùng chuyên gia tại Fanpage Facebook An Phát Tài Land.
- 🌐 Cổng Thông Tin Tài Chính Chính Thức: Tra cứu kiến thức tài chính & BĐS mới nhất tại Website anphattai.com.
Kết Luận
Mua nhà nợ ngân hàng sẽ là một bước đi thông minh nếu bạn làm chủ được chỉ số DTI và duy trì kỷ luật tài chính. Hãy luôn chuẩn bị cho mình một biên độ an toàn để hành trình sở hữu tổ ấm luôn tràn ngập niềm vui. Truy cập ngay anphattai.com hoặc liên hệ Hotline/Zalo 0907 200 998 để được đội ngũ An Phát Tài Land hỗ trợ tư vấn phương án vay mua nhà tối ưu nhất!
Chuỗi Bài Viết Liên Quan Trong Hệ Thống Chuyên Mục Tài Chính BĐS:
- Công Thức Tối Ưu Vốn Tự Có & Đòn Bẩy Ngân Hàng Khi Mua BĐS Dự Án
- Bẫy Lãi Suất Thả Nổi Sau Thời Gian Hỗ Trợ 0%: Bài Học Thực Chiến & Giải Pháp
- Mua Nhà Nợ Ngân Hàng: Bao Nhiêu % Thu Nhập Cho Trả Nợ Là An Toàn?
- Giải Mã Toàn Bộ Chi Phí Ẩn Khi Mua & Vận Hành Bất Động Sản Đại Đô Thị
- Nên Thanh Toán Sớm 95% Hay Vay Ngân Hàng Hưởng Lãi Suất 0%?
- Chiến Lược Tối Ưu Tỷ Suất Lợi Nhuận ROE Cho Nhà Đầu Tư BĐS Dự Án
- Hướng Dẫn Hoàn Thiện Hồ Sơ Vay Mua BĐS: Chứng Minh Thu Nhập Chuẩn Trong 24h
- Bài Toán Tất Toán Khoản Vay Trước Hạn: Khi Nào Nên Trả Nợ Trước Hạn?
- BĐS Dòng Tiền (Cho Thuê) vs BĐS Lãi Vốn (Tăng Giá): Chiến Lược Nào Phù Hợp Cho Bạn?
- Quản Lý Dòng Tiền Cá Nhân & Cắt Lỗ/Cơ Cấu Tài Sản Khi Thị Trường Biến Động
- Nghệ Thuật Tối Ưu Thuế & Chi Phí Pháp Lý Trong Giao Dịch Mua Bán BĐS
- Kế Hoạch Tài Chính Truyền Đời: BĐS Là Trụ Cột Tích Sản Gia Đình Đa Thế Hệ