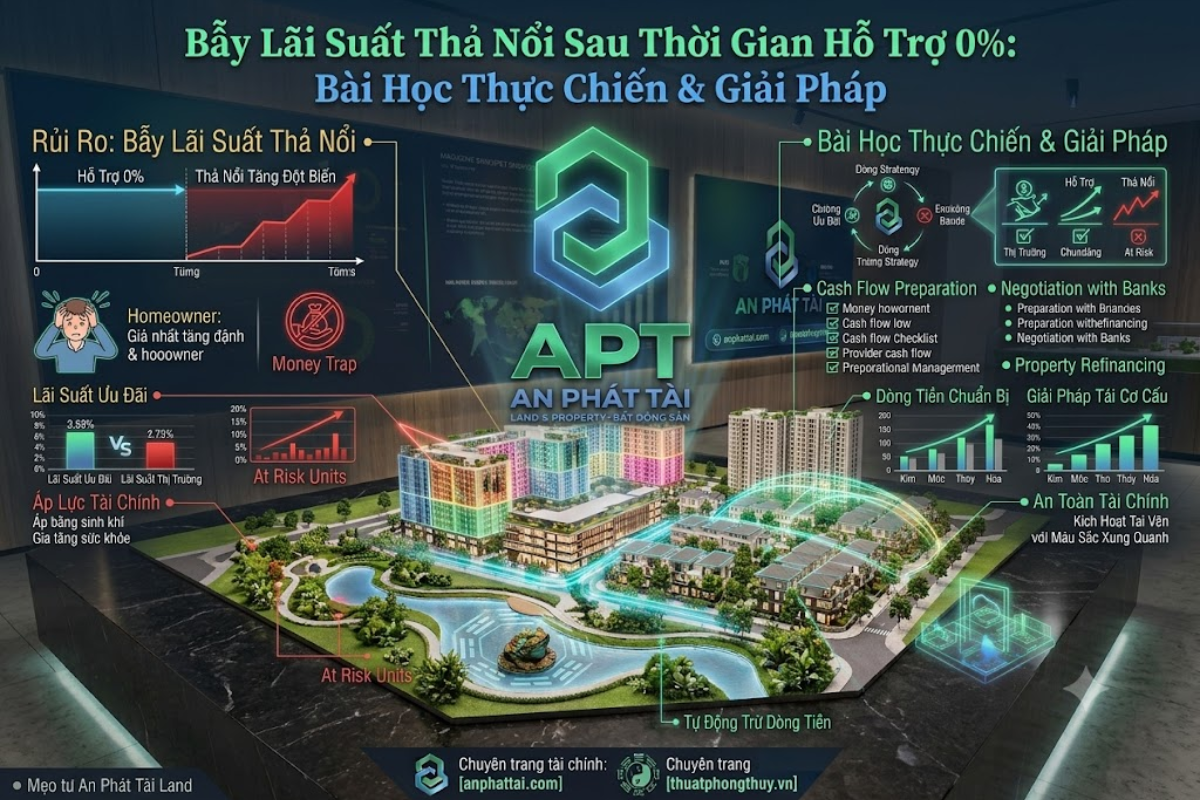
Bẫy Lãi Suất Thả Nổi Sau Thời Gian Hỗ Trợ 0%: Bài Học Thực Chiến & Giải Pháp
Chính sách hỗ trợ lãi suất 0% từ các chủ đầu tư là đòn bẩy tài chính vô cùng hấp dẫn, giúp người mua nhà dễ dàng tiếp cận sản phẩm bất động sản mơ ước.
Tuy nhiên, rủi ro lớn nhất thường xuất hiện ở thời điểm hết hạn ưu đãi, khi khoản vay chuyển sang chế độ lãi suất thả nổi theo thị trường.
Nếu không có sự chuẩn bị kỹ lưỡng về dòng tiền, gia chủ rất dễ rơi vào thế bị động trước áp lực tài chính tăng đột biến.
Cùng An Phát Tài Land và chuyên trang tài chính anphattai.com phân tích bài học thực chiến và giải pháp phòng ngừa bẫy lãi suất ngay dưới đây!
🎬 XEM VIDEO THỰC ĐỊA BÀI VIẾT:
Quý khách hàng có thể theo dõi video phân tích chi tiết cơ chế tính lãi suất và cẩm nang quản trị rủi ro nợ vay trên Kênh YouTube An Phát Tài Official.
-
Cơ Chế Tính Lãi Suất Thả Nổi Sau Thời Gian Ưu Đãi
Hiểu rõ công thức tính lãi suất thả nổi của các ngân hàng thương mại là bước đầu tiên để chủ động lập kế hoạch tài chính:
Bảng Công Thức & Các Thành Phần Tính Lãi Suất Thả Nổi
💡 Đánh giá từ An Phát Tài Land: Nhiều nhà đầu tư F0 chỉ quan tâm đến con số "0%" trong 24 tháng đầu mà quên mất rằng sau thời gian này, số tiền gốc và lãi phải trả hàng tháng có thể tăng gấp 2 đến 3 lần.
-
Bài Toán Minh Họa Áp Lực Dòng Tiền Thực Tế
Cùng phân tích biến động dòng tiền phải trả của một khoản vay 5 Tỷ VNĐ (kỳ hạn 20 năm) trước và sau khi hết thời gian hỗ trợ lãi suất 0%:
Bảng So Sánh Áp Lực Trả Nợ Trước & Sau Khi Hết Ưu Đãi 0%
📥 TẢI CÔNG CỤ TÍNH LÃI SUẤT TỰ ĐỘNG: Truy cập chuyên trang Tài chính BĐS anphattai.com để tải công cụ tính toán chi tiết lịch trả nợ thả nổi cho khoản vay của bạn.
- 3 Giải Pháp Kiểm Soát Rủi Ro Lãi Suất Thả Nổi Dành Cho Gia Chủ
Để không bị sốc tài chính khi hết thời hạn ưu đãi, nhà đầu tư sành sỏi luôn áp dụng các chiến lược quản trị từ sớm:
- Thiết lập quỹ dự phòng rủi ro lãi suất (Buffer Fund): Ngay trong 2 năm được miễn lãi, gia chủ nên trích lập đều đặn một khoản tiền tương đương 50% số tiền nợ dự kiến phải trả hàng tháng vào tài khoản tiết kiệm an toàn tại anphattai.com.
- Cơ cấu lại khoản vay trước 3 tháng: Trước khi hết hạn HTLS, chủ động tham khảo lãi suất của các ngân hàng khác để thực hiện phương án đảo nợ hoặc tái thương lượng biên độ lãi suất tốt hơn.
- Lên kế hoạch trả nợ gốc một phần: Sử dụng các nguồn thu nhập nhàn rỗi hoặc lợi nhuận kinh doanh để trả bớt 10% – 20% nợ gốc trước khi chuyển sang giai đoạn thả nổi, giúp giảm bớt áp lực lãi vay.
🎬 XEM THÊM CHUYÊN MỤC PHÂN TÍCH:
Mời quý khách xem video chia sẻ kinh nghiệm xử lý nợ vay khi lãi suất biến động tại Chuyên mục Video An Phát Tài Official.
-
Phong Thủy Tài Chính: Thu Tháp Tụ Khí & Chọn Ngày Giải Ngân Cát Tường
Bên cạnh giải pháp quản trị dòng tiền trên chuyên trang anphattai.com, việc áp dụng nguyên lý phong thủy tài chính sẽ giúp kích hoạt tài lộc, gia tăng vượng khí và giữ cho dòng tiền của gia chủ luôn bền vững:
Bài Toán Phong Thủy Tụ Tài Cho Khoản Vay & BĐS
Trong phong thủy Bát Tự, tài lộc không chỉ đến từ thu nhập mà còn nằm ở khả năng "giữ tiền" (Tụ Khí). Gia chủ khi vay mua nhà cần chú ý bố trí không gian sống có điểm tựa vững chắc (Sơn) và hướng nước chảy đúng góc tài vị (Thủy) để tài chính luôn tăng trưởng, tránh cảnh "tiền vào cửa trước, ra cửa sau".
Chọn Ngày Giờ Hoàng Đạo Ký Hợp Đồng & Giải Ngân
Việc lựa chọn thời điểm ký hợp đồng tín dụng và nhận giải ngân vào các ngày Hợp mệnh, tránh ngày Kỵ (như Thụ Tử, Sát Chủ) giúp tinh thần gia chủ minh mẫn, công việc làm ăn thuận lợi để đảm bảo nguồn thu trả nợ. Quý khách có thể tự tra cứu ngày đẹp và tư vấn phong thủy tài chính chi tiết tại Công cụ tra cứu thuật phong thủy.
📞 ĐĂNG KÝ TƯ VẤN TÀI CHÍNH 1:1: Nhận bài toán lập quy hoạch dòng tiền vay mua BĐS an toàn từ các chuyên gia tại Bảng đăng ký tư vấn anphattai.com.
KẾT NỐI HỆ SINH THÁI ĐA KÊNH AN PHÁT TÀI
- 🎬 Kênh Video: Nhấn theo dõi Kênh YouTube An Phát Tài Official để cập nhật video phân tích thực chiến mới nhất.
- 🎵 Kênh Tin Tức Nhanh: Xem tin thị trường mỗi ngày tại TikTok An Phát Tài Official.
- 🔷 Cộng Đồng Đầu Tư: Tương tác trực tiếp cùng chuyên gia tại Fanpage Facebook An Phát Tài Land.
- 🌐 Cổng Thông Tin Tài Chính Chính Thức: Tra cứu kiến thức tài chính & BĐS mới nhất tại Website anphattai.com.
Kết Luận
Bẫy lãi suất thả nổi không đáng sợ nếu bạn có sự chuẩn bị kỹ lưỡng về cả kiến thức tài chính lẫn phương án dự phòng dòng tiền.
Hãy luôn làm chủ cuộc chơi tài chính bằng cách truy cập anphattai.com hoặc liên hệ trực tiếp với An Phát Tài Land qua Hotline/Zalo 0907 200 998 để được hoạch định giải pháp nợ vay an toàn và hiệu quả nhất!
Chuỗi Bài Viết Liên Quan Trong Hệ Thống Chuyên Mục Tài Chính BĐS:
- Công Thức Tối Ưu Vốn Tự Có & Đòn Bẩy Ngân Hàng Khi Mua BĐS Dự Án
- Bẫy Lãi Suất Thả Nổi Sau Thời Gian Hỗ Trợ 0%: Bài Học Thực Chiến & Giải Pháp
- Mua Nhà Nợ Ngân Hàng: Bao Nhiêu % Thu Nhập Cho Trả Nợ Là An Toàn?
- Giải Mã Toàn Bộ Chi Phí Ẩn Khi Mua & Vận Hành Bất Động Sản Đại Đô Thị
- Nên Thanh Toán Sớm 95% Hay Vay Ngân Hàng Hưởng Lãi Suất 0%?
- Chiến Lược Tối Ưu Tỷ Suất Lợi Nhuận ROE Cho Nhà Đầu Tư BĐS Dự Án
- Hướng Dẫn Hoàn Thiện Hồ Sơ Vay Mua BĐS: Chứng Minh Thu Nhập Chuẩn Trong 24h
- Bài Toán Tất Toán Khoản Vay Trước Hạn: Khi Nào Nên Trả Nợ Trước Hạn?
- BĐS Dòng Tiền (Cho Thuê) vs BĐS Lãi Vốn (Tăng Giá): Chiến Lược Nào Phù Hợp Cho Bạn?
- Quản Lý Dòng Tiền Cá Nhân & Cắt Lỗ/Cơ Cấu Tài Sản Khi Thị Trường Biến Động
- Nghệ Thuật Tối Ưu Thuế & Chi Phí Pháp Lý Trong Giao Dịch Mua Bán BĐS
- Kế Hoạch Tài Chính Truyền Đời: BĐS Là Trụ Cột Tích Sản Gia Đình Đa Thế Hệ